Roque y Sandoval Contadores Asociados

Loading

Archives 2026

Brindar datos falsos en tu RUC puede llevarte a prisión hasta 5 años, según especialista: «La SUNAT debe intensificar su supervisión»

La falsificación de documentos, como las constancias de depósito para respaldar transferencias sin el pago correspondiente, puede conllevar una pena de 5 a 8 años de prisión, según la entidad fiscalizadora
Con la reciente publicación del Decreto Legislativo Nº 1716, el panorama legal para los contribuyentes en Perú ha experimentado un cambio significativo. Esta nueva norma introduce modificaciones a la Ley Penal Tributaria (DL 813), con el fin de actualizar y reforzar las sanciones relacionadas con delitos como la emisión de comprobantes electrónicos y el uso del sistema de detracciones.

Ahora, acciones como falsificar datos al crear o modificar el RUC serán consideradas delitos penales, con penas que podrían incluir la cárcel. La SUNAT, encargada de la fiscalización, jugará un rol crucial en la aplicación de estas sanciones.

¿Qué cambios se dieron en la Ley Penal Tributaria?

Para comprender mejor las modificaciones al Artículo 5-A de la Ley del Impuesto a la Renta, el abogado penalista Andy Carrión aclaró en una entrevista con La República los puntos clave de la reforma y sus implicancias para los contribuyentes peruanos. «El Decreto Legislativo que modifica la Ley Penal Tributaria amplía los alcances de los supuestos que antes no eran abarcados. Ahora se menciona específicamente que proporcionar información falsa en el RUC, con el objetivo de habilitarse para emitir comprobantes electrónicos, es considerado un delito», mencionó Carrión.

Además, el abogado subrayó que «este fraude puede implicar la creación de empresas de fachada o la modificación de datos como la actividad económica o el domicilio fiscal». En cuanto a las consecuencias, destacó que «a partir de ahora, quienes falsifiquen esta información podrían enfrentar sanciones que van de 2 a 5 años de prisión. Lo que antes era solo una infracción administrativa, ahora está siendo criminalizado».

Asimismo, el abogado explicó que, en casos donde se falsifiquen documentos como las constancias de depósito para justificar la transferencia de bienes sin haber realizado el pago correspondiente la pena podría ser de 5 a 8 años de prisión.

¿Cómo puede la SUNAT detectar un fraude tributario?

El abogado penalista fue enfático al señalar que «la SUNAT debe intensificar su supervisión» con el objetivo de verificar si la información proporcionada corresponde a una actividad real y si los datos son correctos.

Ante esta situación, la forma en que la SUNAT podría identificar un fraude tributario se basa en su capacidad para comparar la información proporcionada por el contribuyente con registros adicionales. «La SUNAT tiene acceso a las transacciones bancarias a través del ITF y el IGV, lo que le permite comparar los datos proporcionados por el contribuyente con los depósitos y pagos de impuestos realizados. Además, la entidad puede realizar inspecciones aleatorias a las empresas para verificar si realmente están llevando a cabo la actividad económica que dicen estar desempeñando», recalcó Andy Carrión.

¿Qué acciones deben tomar los contribuyentes para protegerse legalmente ante la SUNAT?

Es fundamental tener en cuenta que no todas las inconsistencias en los datos son necesariamente actos fraudulentos. «Muchas veces, las personas simplemente no actualizan su información a tiempo», recalcó el abogado. Además, destacó que, si la SUNAT encuentra inconsistencias, el contribuyente debe demostrar que no hubo intención de defraudar al Estado. «La clave es la buena fe; solo si hay fraude intencional se aplicará una sanción penal. En caso de duda, lo mejor es corregir los datos de inmediato y buscar asesoría legal», comentó Carrión.

El abogado explicó que, para protegerse legalmente, los contribuyentes deben implementar procedimientos de verificación constante de la información proporcionada a la SUNAT. Entre las acciones preventivas clave mencionadas por Carrión, se incluyen:

  • Verificar a los proveedores y las empresas con las que interactúan.
  • Mantener la información del RUC actualizada, incluyendo el domicilio y la actividad económica.
  • Establecer procedimientos de debida diligencia para la emisión de facturas y asegurarse de que los ingresos reportados sean consistentes con los impuestos pagados.

Tipifican el fraude tributario digital

Experto Carlos Caro explica alcances de reforma.

El Gobierno publicó el Decreto Legislativo N.° 1716, mediante el cual modificó el Decreto Legislativo N.° 813, que aprobó la Ley Penal Tributaria, con la finalidad de actualizar los tipos penales relacionados con los comprobantes de pago, incorporando los comprobantes de pago electrónicos, en el contexto de transformación digital.

Además, la norma incorpora las figuras punitivas relacionadas con la disposición indebida, así como la falsificación o adulteración de las constancias de depósito de las operaciones sujetas al Sistema de Pago de Obligaciones Tributarias (SPOT).

Riesgos

Para el abogado Carlos Caro Coria, “esta reforma eleva el riesgo penal en la cadena de facturación electrónica y en la gestión de detracciones. Es una ampliación del frente punitivo en contextos de fraude digital”.

El letrado sostuvo que la norma “criminaliza la mala práctica, muy extendida por cierto, de pagar la detracción, mas no el valor de la factura, para inflar el gasto y usar de inmediato todo el crédito fiscal (Art. 5-E)”.

Además, dijo, se fija de 2 a 5 años de prisión para quien brinde información falsa en el Registro Único de contribuyentes (RUC) para habilitarse a emitir comprobantes electrónicos. “Por ejemplo, una empresa ‘de fachada’ altera su domicilio o actividad económica para facturar electrónicamente operaciones inexistentes”, anotó.

Caro mencionó que se incorpora el artículo 5-E a la Ley Penal Tributaria, el cual establece una pena de 5 a 8 años para quien falsifique o adultere constancias de depósito del SPOT o las presente ante la Superintendencia Nacional de Aduanas y de Administración Tributaria (Sunat).

El experto manifestó que este hecho se presenta cuando el contribuyente altera la constancia de detracción a fin de sustentar el traslado de bienes sin haber realizado el depósito real.

Informe

Por otro lado, el CEO del estudio Caro & Asociados recordó que, como regla general, el Ministerio Público requiere el informe previo de la Sunat para formalizar la investigación preparatoria. “Ahora se precisa que en los delitos de los artículos 5-A, 5-B, 5-C y 5-E bastará un simple informe de hechos”, puntualizó.

Normativa

El nuevo Artículo 5-E de la Ley Penal Tributaria precisa que será reprimido con pena privativa de libertad no menor de cinco ni mayor de ocho años y con 180 a 365 días-multa:

1. El que estando obligado por las normas de la materia a efectuar el pago del depósito respecto de operaciones sujetas al Sistema de Pago de Obligaciones Tributarias falsifique o adultere la constancia que acredita el citado depósito, con la finalidad de sustentar el traslado de bienes por operaciones sujetas a dicho sistema.

2. El que presenta ante el órgano administrador del tributo constancias falsas o adulteradas por él mismo para acreditar el depósito respecto de operaciones sujetas al Sistema de Pago de Obligaciones Tributarias con la finalidad de sustentar el traslado de bienes por operaciones sujetas a dicho sistema.

Decreto Legislativo que modifica el Decreto Legislativo N° 813 Ley Penal Tributaria

Mediante el Decreto Legislativo N.º 1716 (publ. 04.02.26; vig. conforme lo indique la norma) se modifica el Decreto Legislativo N.º 813 – Ley Penal Tributaria, en ejercicio de las facultades delegadas por la Ley N.º 32527, con la finalidad de fortalecer y actualizar el marco penal tributario frente a la emisión electrónica de comprobantes de pago y a nuevas modalidades de fraude tributario, especialmente aquellas vinculadas al Sistema de Pago de Obligaciones Tributarias (SPOT). La norma responde al proceso de transformación digital y al incremento de conductas fraudulentas asociadas al uso indebido de mecanismos electrónicos y documentarios.

En ese sentido, se actualiza el tipo penal del artículo 5-A, sancionando con pena privativa de libertad no menor de 2 ni mayor de 5 años, además de días-multa, a quien proporcione información falsa en el Registro Único de Contribuyentes con el propósito de quedar habilitado para emitir comprobantes de pago electrónicos, guías de remisión, notas de crédito o débito, o para obtener autorización de impresión de dichos documentos. Con ello, se amplía expresamente el alcance del delito a los comprobantes electrónicos, alineando la Ley Penal Tributaria con la normativa vigente en materia de facturación electrónica.

Asimismo, se modifica el numeral 1 del artículo 7, precisando el requisito de procedibilidad para la actuación del Ministerio Público. En los delitos tributarios, la formalización de la investigación preparatoria requiere un informe motivado del órgano administrador del tributo, mientras que para los delitos tipificados en los artículos 5-A, 5-B, 5-C y el nuevo 5-E, se establece la elaboración de un informe de hechos, lo que agiliza y delimita la intervención fiscal en estos supuestos.

Se incorpora el artículo 5-E, que tipifica como delito autónomo la falsificación o adulteración de constancias de depósito del SPOT, así como la presentación de dichas constancias falsas o adulteradas ante la SUNAT, cuando se realicen con la finalidad de sustentar el traslado de bienes sujetos al sistema de detracciones. Estas conductas son sancionadas con pena privativa de libertad no menor de 5 ni mayor de 8 años, además de días-multa, evidenciando una respuesta penal más severa frente a estas modalidades de fraude.

Norma legal adjunta

Decreto Legislativo Nº 1716

.

Decreto Legislativo que modifica la Ley N° 29173 Régimen de percepciones del Impuesto General a las Ventas

Mediante el Decreto Legislativo N.º 1714 (publ. 04.02.26; vig. 02.03.26) se modifica la Ley N.º 29173, Régimen de Percepciones del IGV, en uso de las facultades delegadas por la Ley N.º 32527, con el objetivo de incorporar y precisar supuestos excepcionales de aplicación del porcentaje de percepción del 10 % en la importación para el consumo, atendiendo al nivel de riesgo y al grado de cumplimiento tributario y aduanero de los importadores. La norma busca reforzar el control fiscal y la recaudación anticipada del IGV en operaciones consideradas de mayor riesgo.

En primer lugar, el decreto actualiza y precisa definiciones y referencias normativas, adecuando la Ley N.º 29173 al marco vigente del Código Tributario, la Ley General de Aduanas y su Reglamento, así como a la Declaración Aduanera de Mercancías (DAM). Asimismo, mantiene y ordena las operaciones excluidas del régimen de percepciones, como las importaciones derivadas de regímenes temporales, muestras sin valor comercial, envíos postales, envíos de socorro, equipaje y menaje de casa, tráfico fronterizo y envíos de entrega rápida dentro de los límites de valor establecidos.

El cambio central se da en el artículo 19, al precisarse que excepcionalmente se aplica el porcentaje de percepción del 10 % cuando el importador se encuentre en determinados supuestos de riesgo al momento de la numeración de la DAM o DSI. Entre ellos destacan: no contar con RUC o no consignarlo, realizar por primera vez una importación para el consumo gravada con IGV (considerándose como primera importación a todos los despachos asociados a un mismo manifiesto de carga) , incumplir con la presentación de declaraciones juradas o pagos del IGV, Impuesto a la Renta o Nuevo RUS por dos períodos dentro de los doce meses previos, o haber sido calificado como sujeto sin capacidad operativa con resolución firme publicada por SUNAT.

Adicionalmente, se establece que las modificaciones al valor en Aduanas o a las subpartidas nacionales que se efectúen antes del levante de las mercancías deben ser consideradas para recalcular la percepción, aun cuando estén impugnadas, siempre que el monto adicional supere los S/ 100. También se precisa el tipo de cambio aplicable (el promedio ponderado venta publicado por la SBS a la fecha de numeración) y la oportunidad de la percepción, la cual se realiza antes de la entrega de las mercancías, salvo que el pago esté debidamente garantizado conforme a la Ley General de Aduanas.

Norma legal adjunta :

Decreto Legislativo Nº 1714

Cambios en percepciones IGV: conoce los nuevos criterios para importadores. ¿Sabes cómo te afecta?

Ejecutivo publica Decreto Legislativo N° 1714 sobre Régimen de percepciones del IGV

El Poder Ejecutivo, en ejercicio de facultades legislativas delegadas por el Congreso de la República, aprobó y publicó el Decreto Legislativo N° 1714, que modifica la Ley N° 29173, Régimen de percepciones del Impuesto General a las Ventas.

El referido decreto legislativo introduce cambios a la Ley N° 29173, conforme a la facultad otorgada en el párrafo 2.2.6 del numeral 2.2 del artículo 2 de la Ley N° 32527. 

Su finalidad es incorporar y precisar supuestos excepcionales para la aplicación del porcentaje de percepción del 10 % en la importación para el consumo de bienes, considerando el nivel de riesgo y el cumplimiento tributario y aduanero de los importadores.

La norma modificatoria entrará en vigencia el primer día hábil del mes siguiente a su publicación en el Diario Oficial El Peruano.

Registros electrónicos: amplían plazo de subsanación para contribuyentes

Sunat no sancionará infracciones relacionadas al SIRE Hasta el 30 de junio

La Superintendencia Nacional de Aduanas y de Administración Tributaria (SUNAT) amplió la aplicación de la facultad discrecional para no sancionar, administrativamente, las infracciones relacionadas con el Sistema Integrado de Registros Electrónicos (SIRE), con la finalidad de brindar mayores facilidades a los contribuyentes durante el proceso de implementación de dicho sistema.

Así lo dispone la Resolución de Superintendencia Nacional Adjunta de Tributos Internos N.º 000005-2026-SUNAT/700000, publicada en el diario oficial.  La disposición establece que los contribuyentes que al periodo diciembre de 2025 se encuentren obligados a utilizar el SIRE podrán regularizar la generación de sus registros electrónicos y efectuar los ajustes correspondientes hasta el 30 de abril de 2026, sin la aplicación de sanciones administrativas por las infracciones tipificadas en los numerales 2 y 10 del artículo 175 del Código Tributario.

Asimismo, para los contribuyentes que adquieren la obligación de utilizar el SIRE a partir de enero de 2026, la norma extiende la facultad discrecional a las infracciones configuradas en los períodos enero a mayo de 2026, otorgando como plazo máximo de subsanación el 30 de junio de 2026.

En ese marco, continuarán las acciones inductivas para promover la adecuada implementación del SIRE y se cumpla con uno de los principios institucionales, consistente en dar servicios de calidad que comprendan y satisfagan las necesidades de los contribuyentes.

Para obtener más información sobre el SIRE y otros beneficios que la SUNAT pone a disposición de los contribuyentes para fomentar la formalización y el cumplimiento de sus obligaciones tributarias, puede visitar el portal https://cpe.sunat.gob.pe/ o seguirnos en nuestras redes sociales oficiales.  

Desde el 16 de febrero rige el cronograma de vencimientos SUNAT 2026: consúltalo aquí

Conozca el cronograma de vencimientos mensuales de obligaciones tributarias del año 2026

La Superintendencia Nacional de Aduanas y de Administración Tributaria (SUNAT) presenta el cronograma de vencimientos mensuales para la declaración y pago de las obligaciones tributarias correspondientes al año 2026, que iniciará el próximo 16 de febrero.

Este cronograma establece las fechas de vencimiento según el último dígito del RUC, correspondientes a los periodos de enero a diciembre del año 2026, de acuerdo con el cuadro que se detalla a continuación.

Los Buenos Contribuyentes, designados por la SUNAT, cuentan con un vencimiento especial que reconoce su cumplimiento permanente y les otorga un plazo adicional para presentar sus declaraciones y realizar el pago de sus obligaciones tributarias.

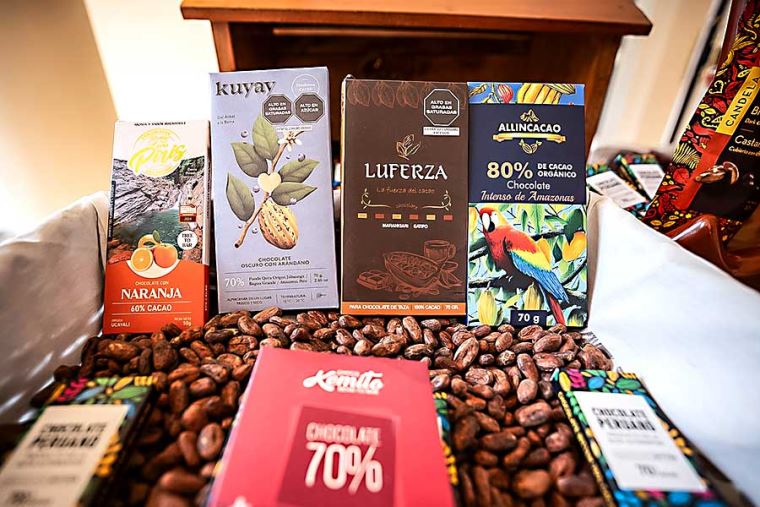
Exportaciones peruanas de cacao y derivados baten récord histórico al alcanzar los US$ 1547 millones

Ministra Teresa Mera: Estos resultados, registradas entre enero y noviembre del 2025, se vieron impulsados por las mayores ventas de cacao en grano, manteca de cacao, cacao en polvo y chocolate.

Durante la presentación institucional del XVII Salón del Cacao y el Chocolate Internacional 2026, la ministra de Comercio Exterior y Turismo, Teresa Mera, destacó que las exportaciones de cacao y derivados registraron un récord histórico entre enero y noviembre del 2025, al alcanzar los US$ 1547 millones.

La cifra representó un crecimiento del 30% en relación a los resultados alcanzados en el año 2024 y de un 10.1% del volumen exportado en comparación a ese mismo periodo. Este incremento se vio impulsado por las mayores ventas de cacao en grano, seguido por manteca de cacao, pasta de cacao, cacao en polvo y chocolate.

“Vamos viendo que nuestra oferta exportable se va diversificando hacia productos con mayor valor agregado”, manifestó la titular del Ministerio de Comercio Exterior y Turismo (Mincetur).

La ministra Teresa Mera también resaltó que entre enero y noviembre del 2025 se registraron unos 323 exportadores de cacao y derivados. De ese universo, las micro y pequeñas empresas (mypes) representaron el 71% del total de empresas y organizaciones involucradas y concentraron el 6.3% del valor exportado.

“Uno de los valores más enriquecedores de este producto es que su principal desarrollo se lleva a cabo en regiones. Esto lo que genera es crecimiento en el interior del país, así como mayor dinamismo económico y, por supuesto, bienestar para la población”, expresó.

Mercados nuevos y destinos con potencial

En la presentación se dio a conocer que, entre enero y noviembre del 2025, la Unión Europea (UE) continúa posicionándose como el principal mercado de los envíos de cacao y derivados (un 40% del total exportado), seguido por los Estados Unidos y Malasia.

Además, la titular del Mincetur informó que en ese periodo se exportaron estos productos a dos nuevos destinos: Madagascar e Islandia, y aseguró que se está trabajando con el Ministerio de Relaciones Exteriores para fortalecer los envíos de estos bienes a los países nórdicos.

De igual manera, detalló que existe potencial para el crecimiento de los envíos de cacao y derivados peruanos en mercados como Canadá, Estados Unidos, Países Bajos, Bélgica, India, México, Brasil, Argentina y Chile.

Ruta productiva exportadora

En otro momento, la ministra Teresa Mera informó que su sector participará en la próxima edición del Salón del Cacao y el Chocolate Internacional con un pabellón de la Ruta Productiva Exportadora (RPE), estrategia multisectorial que lidera su sector, en la que estarán presentes 12 empresas y organizaciones de productores beneficiarios.

En ese sentido, destacó que, a través de la RPE, se viene apoyando a 157 organizaciones vinculadas a la cadena productiva del cacao y derivados de 11 regiones del país, con servicios de capacitación y asistencia técnica.

Finalmente, destacó la importancia del trabajo multisectorial que promueven de manera conjunta distintas entidades el Estado peruano, a través de esa iniciativa, para impulsar el desarrollo de la producción y exportación del cacao, lo cual se vio reflejado con la presencia de los titulares del Ministerio de la Producción (Produce), César Quispe, y del Ministerio de Desarrollo Agrario y Riego (Midagri), Vladimir Cuno.

La presentación institucional del XVII Salón del Cacao Internacional 2026, realizada en el distrito de San Isidro, contó con la presencia del presidente ejecutivo de la Comisión Nacional para el Desarrollo y Vida sin Drogas (Devida), Berthin Gómez, y de la presidenta de la Asociación Peruana de Productores de Cacao (APPCACAO), Martha Lanares.

El evento, que se celebrará en Lima del 16 al 19 de julio, se ha consolidado como una plataforma importante para impulsar la competitividad y sostenibilidad de la cadena productiva del cacao en el país. Esta edición es organizada por APPCACAO, con el respaldo del Mincetur, Midagri, Devida, Produce, Cancillería, PromPerú y otras entidades del sector público y privado.

Sunat no sancionará infracciones asociadas al Sistema Integrado de Registros Electrónicos

Hasta el 30 de junio del 2026

12:53 | Lima, ene. 30.

La Superintendencia Nacional de Aduanas y de Administración Tributaria (Sunat) amplió la aplicación de la facultad discrecional para no sancionar, administrativamente, las infracciones relacionadas con el Sistema Integrado de Registros Electrónicos (SIRE), con la finalidad de brindar mayores facilidades a los contribuyentes durante el proceso de implementación.

Así lo dispone la Resolución de Superintendencia Nacional Adjunta de Tributos Internos Nº 000005-2026-SUNAT/700000, publicada hoy en el diario oficial El Peruano.

La disposición establece que los contribuyentes que al periodo diciembre del 2025 se encuentren obligados a utilizar el SIRE podrán regularizar la generación de sus registros electrónicos y efectuar los ajustes correspondientes hasta el 30 de abril del 2026, sin la aplicación de sanciones administrativas por las infracciones tipificadas en los numerales 2 y 10 del artículo 175 del Código Tributario.

Asimismo, para los contribuyentes que adquieren la obligación de utilizar el SIRE a partir de enero del 2026, la norma extiende la facultad discrecional a las infracciones configuradas en los períodos enero a mayo del 2026, otorgando como plazo máximo de subsanación el 30 de junio del 2026.

En ese marco, continuarán las acciones inductivas para promover la adecuada implementación del SIRE y se cumpla con uno de los principios institucionales, consistente en dar servicios de calidad que comprendan y satisfagan las necesidades de los contribuyentes.

Para obtener más información sobre el SIRE y otros beneficios que la Sunat pone a disposición de los contribuyentes para fomentar la formalización y el cumplimiento de sus obligaciones tributarias, puede visitar el portal.

Amplían la aplicación de la facultad discrecional en la administración de sanciones por infracciones relacionadas a libros y registros vinculados a asuntos tributarios llevados de manera electrónica dispuesta en la Resolución de Superintendencia Nacional Adjunta de Tributos Internos N° 000039-2023-SUNAT/700000 y ampliatorias

Mediante la Resolución de Superintendencia Nacional Adjunta de Tributos Internos N.º 000005-2026-SUNAT/700000 ((publ. 30.01.26; vig. conforme lo indique la norma) se amplía la aplicación de la facultad discrecional de la SUNAT para no sancionar determinadas infracciones vinculadas al llevado de libros y registros electrónicos a través del Sistema Integrado de Registros Electrónicos (SIRE), específicamente aquellas tipificadas en los numerales 2 y 10 del artículo 175 del Código Tributario, relacionadas con el llevado del Registro de Ventas e Ingresos Electrónico (RVIE) y del Registro de Compras Electrónico (RCE).

En el caso de los contribuyentes que ya se encontraban obligados a utilizar el SIRE al período diciembre de 2025, la SUNAT extiende la discrecionalidad para las infracciones que se configuren en los períodos enero, febrero y marzo de 2026, otorgándoles un plazo adicional para regularizar la generación de los registros y efectuar los ajustes correspondientes en el sistema hasta el 30 de abril de 2026, sin que se les aplique sanción, siempre que se cumpla con la subsanación dentro de dicho plazo.

Respecto de los contribuyentes que adquieren la obligación de llevar el RVIE y el RCE a través del SIRE a partir del período enero de 2026, la resolución amplía la aplicación de la facultad discrecional para las infracciones cometidas en los períodos enero, febrero, marzo, abril y mayo de 2026, permitiéndoles subsanar los errores o regularizar sus registros hasta el 30 de junio de 2026, sin la imposición de multas.

Norma legal .RESOLUCIÓN DE SUPERINTENDENCIA NACIONAL ADJUNTA DE TRIBUTOS INTERNOS N° 000005-2026-SUNAT/700000

LLAMAR AHORA