Mediante la Resolución de Superintendencia N.º 000047-2026/SUNAT (publ. 27.03.26; vig. 01.07.26) se regula el pago y/o la compensación del IGV e IPM que gravan la utilización en el país de servicios prestados por no domiciliados, así como el IGV e IPM retenidos en operaciones en las que se emiten liquidaciones de compra. Su finalidad es mejorar la trazabilidad de estos pagos vinculándolos directamente con el comprobante de pago u operación correspondiente, facilitando su incorporación en el Registro de Compras Electrónico (RCE) y reduciendo la carga operativa del contribuyente.
La norma establece la obligación de presentar previamente una declaración jurada informativa a través de un nuevo “Módulo de información de comprobantes de pago no domiciliados” en SUNAT Operaciones en Línea, como condición para efectuar el pago del impuesto mediante el Formulario Virtual N.º 1662. Asimismo, se regula la posibilidad de compensar el IGV con el saldo a favor del exportador, mediante comunicación presentada ante la SUNAT, y se precisa que dichos pagos o compensaciones podrán ser utilizados como crédito fiscal en el periodo correspondiente.
Adicionalmente, se modifica el formulario Declara Fácil 617 – Otras retenciones para permitir que el pago del IGV retenido en operaciones con liquidaciones de compra se vincule directamente con dichos comprobantes, medida aplicable desde el periodo julio de 2026. También se restringe el uso del Número de Pago SUNAT (NPS) para estos conceptos, obligando a su pago a través de SUNAT Virtual, y se introducen reglas específicas para la presentación de declaraciones sustitutorias y rectificatorias.
Finalmente, la resolución reduce el plazo para la reversión de la liquidación de compra electrónica de siete (7) a cinco (5) días calendario, con el objetivo de mejorar la calidad de la información registrada y evitar inconsistencias en los sistemas electrónicos. La norma entra en vigencia el 1 de julio de 2026, consolidando un enfoque de digitalización, control y eficiencia en el cumplimiento de las obligaciones tributarias.
A la fecha, más de 130,000 negocios y empresas cumplieron obligación.
Más de 130,000 contribuyentes (entre empresas y negocios) ya cumplieron con presentar su Declaración Anual de Renta 2025, adelantándose al cronograma de fechas de vencimiento establecido para la entrega de este documento, lo que demuestra el interés que tienen los contribuyentes por cumplir con sus obligaciones tributarias como la presentación de dicha declaración, que para mayores facilidades se presenta de manera virtual sin trámites presenciales.
Así lo reveló la Sunat al precisar que el plazo final para que los negocios o empresas presenten la citada declaración, se inicia hoy y culminará el 13 de abril del 2026 de acuerdo con el último dígito del RUC del contribuyente, teniendo en cuenta que no habrá prórrogas.
Plazo
Conforme al cronograma de fechas de vencimiento para la presentación de la Declaración Anual de Renta 2025, los contribuyentes cuyo último dígito del RUC sea 0, 1, 2, 3, tienen plazo para presentar el documento hasta el 26, 27, 30 y 31 de marzo del año en curso, respectivamente.
En tanto los contribuyentes cuyo último dígito del RUC sea 4, 5, 6, 7, 8 y 9 pueden presentar su declaración hasta el 1, 6, 7, 8, 9 y 10 de abril del presente año, respectivamente. En cambio, los principales contribuyentes y los sujetos no obligados a inscribirse en el RUC pueden presentarla hasta el 13 de abril del 2026.
Formularios virtuales
La Sunat precisa que las declaraciones se pueden presentar usando el Formulario Virtual N.° 710 (FV 710 versión simplificada o completa): Renta Anual Tercera Categoría para negocios o empresas, disponibles en el portal www.sunat.gob.pe desde el pasado 2 de enero.
Como cada año, la citada superintendencia pone a disposición de los contribuyentes un archivo personalizado con información referencial, que deberá ser verificada, completada o modificada antes de presentar la declaración y que facilita el cumplimiento de esta obligación.
Para los negocios o empresas incluye, además, datos sobre los saldos a favor, pagos a cuenta, retenciones e ITAN aplicable. Dicha información referencial está disponible en el FV 710 desde el 16 de febrero del 2026.
Obligados
En el caso de los negocios o empresas, deben presentar la declaración quienes durante el 2025 obtuvieron rentas o pérdidas de Tercera Categoría del Régimen General o Mype Tributario (RMT).
También los que realizaron operaciones gravadas con el Impuesto a las Transacciones Financieras (ITF) por haber efectuado el pago de más del 15% de sus obligaciones sin utilizar dinero en efectivo o medios de pago.
Asimismo, las empresas no incluidas en la Ley N.° 31940, que, entre otros supuestos, iniciaron operaciones durante el 2025 o tuvieron ingresos mayores a 1,700 UIT el 2024.
Tercera categoría
Son rentas de tercera categoría, entre otras, las originadas por el comercio, la industria o minería; de la explotación agropecuaria, forestal, pesquera o de otros recursos naturales; de la prestación de servicios comerciales, industriales o de índole similar, como transportes, comunicaciones, sanatorios, hoteles, depósitos, garajes, reparaciones, construcciones, bancos, financieras, seguros, fianzas y capitalización; y, en general, de cualquier otra actividad que constituya negocio habitual de compra o producción y venta, permuta o disposición de bienes.
Asimismo, son rentas de tercera categoría las originadas por los agentes mediadores de comercio, rematadores y martilleros y de cualquier otra actividad similar. También las originadas por los notarios, por las rentas que obtengan como tales, así como las rentas obtenidas por el ejercicio en asociación o en sociedad civil de cualquier profesión, arte, ciencia u oficio.
Cifra
29.5% de la renta neta anual es la tasa del impuesto a la renta establecida para el régimen general.
El próximo 26 de marzo comienza el cronograma final para la presentación de la Declaración Jurada Anual del impuesto a la renta (IR), un proceso que obliga a las empresas con ingresos netos anuales superiores a 1,700 UIT el 2024, a los grupos económicos y a las empresas que hayan iniciado operaciones el 2025 a revisar con detalle el cierre tributario del ejercicio 2025.
Se trata de una revisión oportuna de ciertos aspectos que puede prevenir contingencias frente a la Sunat y posibles observaciones en futuras fiscalizaciones, señala la experta Sofía Chirinos.
“Esta revisión permite prevenir contingencias, especialmente en lo relacionado con la deducción de gastos, el reconocimiento de ingresos y la acreditación de la fehaciencia de las operaciones”, explica la abogada de Editorial Economía y Finanzas (EEF).
Antes de presentar la declaración, las empresas deben asegurarse de contar con los comprobantes que respalden sus operaciones. “Para la deducción de gastos y, en caso de enajenación de bienes, del costo computable, es obligatorio contar con un comprobante que respalde el costo de adquisición o producción, salvo las excepciones previstas en la Ley del Impuesto a la Renta o su reglamento”, afirma.
Además de los comprobantes es fundamental disponer de documentación sustentatoria como contratos, correos electrónicos, medios de pago, informes u otros documentos que acrediten la operación. “La documentación debe permitir demostrar la trazabilidad de la operación realizada”, añade la abogada de EEF.
La deducción de gastos está sujeta al principio de causalidad, lo que significa que deben ser necesarios para el mantenimiento de la fuente productora de renta y cumplir criterios de normalidad, proporcionalidad y, en algunos casos, generalidad.
Algunos gastos tienen límites cuantitativos. Así, los intereses no son deducibles en la parte que exceda el 30% del Ebitda del ejercicio anterior, mientras que los gastos de representación y recreativos tienen un límite de 0.5% de los ingresos netos anuales, con un máximo de 40 UIT.
Provisión
El devengo de ingresos y gastos también es crucial: un ingreso o gasto debe imputarse al ejercicio en que se devenga. Así, un gasto devengado en 2025 puede ser deducible en la declaración del IR 2025, aunque el comprobante se emita en 2026. La provisión por deudas incobrables es otro aspecto relevante. Se permite deducirlas si se demuestra la existencia de la deuda y la dificultad de cobro mediante gestiones como cartas notariales, protestos o demandas, y siempre que hayan transcurrido 12 meses desde su vencimiento.
Registros
La normativa establece que la depreciación debe respetar los porcentajes máximos y aplicarse únicamente a activos que generen rentas gravadas.En cuanto a los intangibles, solo se admite la amortización de aquellos con duración limitada. Las empresas que aplican beneficios fiscales especiales, como depreciación o deducciones adicionales, deben verificar el cumplimiento de todos los requisitos legales.
Publican reglamento de la ley que fomenta pagos laborales electrónicos
El avance de la digitalización en el Perú ya se refleja en todos los ámbitos profesionales. Transacciones comerciales y bancarias, el uso de billeteras digitales, compras vía comercio electrónico y pagos de servicios, entre otras actividades, se pueden realizar sin salir de casa. Ahora, a estos beneficios se suman los pagos laborales digitales.
En julio del año pasado, el Poder Ejecutivo promulgó la Ley 32413, norma que habilita la billetera digital para percibir el pago de haberes y otras obligaciones laborales.
Esta ley tiene por objeto promover el uso de este mecanismo como un medio válido para que los empleadores abonen el pago de haberes y otras obligaciones laborales a los trabajadores del sector público o privado, señala artículo publicado en el Suplemento Económika del Diario El Peruano.
Recientemente, se publicó el reglamento de esta norma, el cual desarrolla los criterios técnicos, operativos y de supervisión necesarios para garantizar que los pagos se efectúen con seguridad, trazabilidad y pleno respeto de los derechos laborales.
Pagos de haberes
El gerente regional en el Perú de Clai Payments, Fernando Meza, afirmó que las disposiciones legales publicadas buscan reglamentar el uso de los monederos o billeteras digitales, no solo para su utilización en transacciones comerciales, sino también para recibir los pagos de haberes de empresas privadas y públicas.
Esta iniciativa concretada facilita las operaciones para los usuarios, destacó.
Aseveró que se trata de un cambio relevante, no únicamente para el Estado, sino también para las compañías que se dedican a proporcionar este tipo de productos y servicios.
“El Estado ha entendido que el mercado se encuentra listo para este tipo de desafío que impone la bancarización”, aseveró.
“Como país, hemos experimentado un cambio sustancial en lo que se refiere a este proceso, el cual debemos seguir aprovechando para lograr esa sinergia e impulso que permitieron que muchas personas se sumen a la digitalización”, manifestó Meza.
¿Quiénes serían los primeros beneficiados?
De acuerdo con el ejecutivo, las empresas familiares —aquellas que actualmente laboran con bancos y donde prácticamente todos sus trabajadores utilizan billeteras digitales— son las principales beneficiadas con esta disposición.
“Las empresas grandes o familiares no registrarían un cambio mayor o flexibilidad ante estas normas, pues dependen prácticamente de los bancos para el desarrollo de sus actividades, por lo que este tipo de modificaciones no tendrían un gran impacto en sus operaciones”, precisó el ejecutivo.
Seguridad
La seguridad resulta fundamental en la expansión de un servicio como el pago digital de haberes. “Somos testigos de cómo muchas personas han sido víctimas de robos o estafas precisamente por usar páginas sin ningún control ni seguridad”, detalló.
Lo importante es que, como sociedad y como país, debemos seguir evolucionando en estos trascendentales temas de seguridad; así también en tomar conciencia de la importancia de que este sector se mantenga incólume para beneficio de todos”, comentó Meza.
En ese sentido, destacó el trabajo que ha desarrollado el Estado. “Las empresas también deben seguir educando en identidad, seguridad y evolución de los datos; por supuesto, deben contar con proveedores que muestren certificaciones altas para garantizar los estándares de seguridad”, dijo el gerente regional en el Perú de Clai Payments.
Auge de las billeteras digitales
En cuatro años, según datos del Banco Central de Reserva (BCR), las transacciones efectuadas utilizando las diferentes billeteras digitales y dispositivos móviles pasaron de cero a más de 105 millones de operaciones mensuales (a enero del 2024).
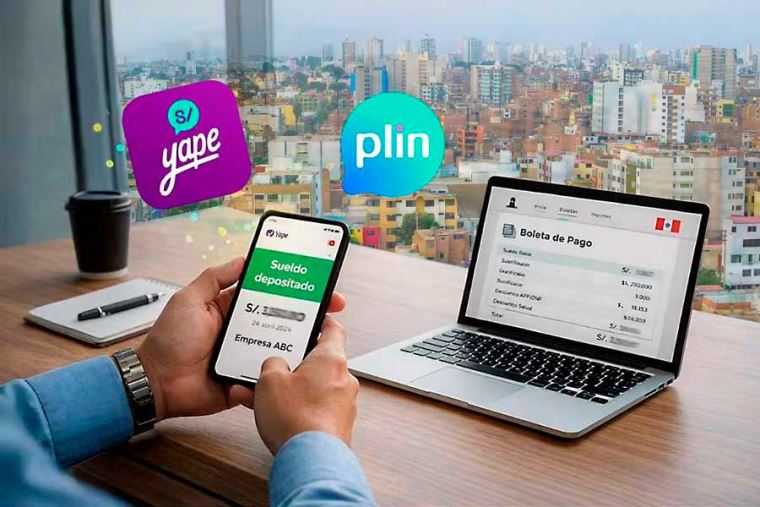
Según el BBVA, hay diferentes opciones en el mercado: Yape, Plin, Tunki, Agora PAY o BIM. Pero son las dos primeras las que copan el mercado con 28 millones de cuentas activas.
El efectivo es el medio de pago protagonista, con un 90% de cuota en el pago de productos y servicios, de acuerdo con el BCR. No obstante, se espera que su porcentaje de participación en la economía se reduzca conforme siga avanzando el proceso de digitalización en el país.
La juventud será determinante en la adopción de más herramientas financieras en los celulares. Las personas entre 15 y 29 años de edad, por ejemplo, suman más de 7.8 millones, lo cual representa el 23.3% de la población peruana, según el del Instituto Nacional de Estadística (2023).
Datos
La aprobación del reglamento de la Ley N° 32413 marca un punto de inflexión en la forma en que las empresas pueden gestionar el pago de remuneraciones, habilitando formalmente el uso de billeteras digitales como medio válido para el abono de sueldos.
Se reconoce a la billetera digital como un medio de pago válido para que los empleadores realicen el depósito de haberes y otras obligaciones laborales del sector público o privado.
Entre las ventajas de usar una billetera digital están las menores comisiones frente a transferencias bancarias tradicionales y la eliminación de costos asociados a cheques o pagos físicos.
A medida que avanza el proceso de cierre tributario del año 2025, los empresarios deben revisar con especial cuidado los gastos y deducciones vinculados a vehículos. Aunque la mayoría de compañías se concentra en cumplir los criterios tradicionales —causalidad, razonabilidad y fehaciencia—, la SUNAT viene reforzando en fiscalizaciones que, para ciertos vehículos, estos criterios no son suficientes.
El punto crítico está en los automóviles y station-wagons de más de 1,050 cc, así como en las camionetas —distintas de las pick-ups— de hasta 4 toneladas. Los gastos vinculados con estos vehículos estarán sujetos a restricciones especiales siempre que no formen parte del giro principal de la empresa (a diferencia de lo que sucede en compañías de taxi, transporte, distribución o alquiler). Es decir, si su empresa utiliza estos vehículos para actividades ejecutivas —dirección, representación o administración— o para actividades auxiliares o complementarias, como movilidad de personal o visitas a obras, entonces enfrentará límites significativos al intentar deducir su depreciación, combustible, mantenimiento o alquiler.
Cuando estos vehículos se asignan a uso ejecutivo, la normativa impone tres limitaciones claves que debe conocer:
1. El vehículo no puede costar más de 30 UIT al momento de su adquisición.
2. Solo será posible deducir gastos de un número máximo de vehículos, determinado según los ingresos netos del ejercicio anterior: entre uno y cinco, conforme a la tabla reglamentaria.
3. Incluso dentro de ese límite, usted deberá aplicar un ratio que relaciona los vehículos ejecutivos permitidos con la flota total de la empresa para calcular qué porcentaje del gasto es realmente deducible.
En la práctica, esto implica que un gasto real, razonable y documentado puede terminar siendo deducible solo parcialmente.
Si los vehículos se destinan a actividades auxiliares o complementarias, la situación es aún más restrictiva. Para estos fines operativos —traslado de trabajadores, visitas a proyectos, entrega interna de materiales— la norma establece una prohibición categórica: no existe deducibilidad para los gastos asociados a automóviles de más de 1,050 cc ni para camionetas no pick-ups de hasta cuatro toneladas. En otras palabras, aun si el gasto es necesario para el funcionamiento diario de la empresa, la legislación vigente impide reconocerlo tributariamente.
En contraste, otros tipos de vehículos —como motocicletas, tractores agrícolas, pick-ups, buses y vehículos comerciales en general— no están sujetos a estas restricciones especiales. Para ellos, basta con cumplir las reglas generales de sustento del gasto (causalidad, razonabilidad y fehaciencia), sin límites por número de unidades, valor de adquisición ni ratios entre flota ejecutiva y total. Esto representa un margen más amplio y seguro de deducción para actividades que realmente dependen de estos activos.
Para cualquier empresario, el mensaje es contundente: las deducciones vehiculares pueden convertirse en un punto de riesgo si la empresa no revisa cuidadosamente qué vehículos tiene, cómo se clasifican, para qué se usan y cuáles están sujetos a restricciones. Con el cierre fiscal 2025 en marcha, este es el momento ideal para ordenar la flota, ajustar políticas internas y evitar reparos costosos en una eventual fiscalización. Una deducción rechazada no solo afecta su impuesto a pagar, sino también su flujo de caja y su nivel de exposición frente a la SUNAT.
Personas con ingresos superiores a S/. 37,500 anuales están obligadas a declarar.
Ante el inicio de la temporada de la Declaración Jurada Anual (DJA) 2025, cuya presentación formal arranca este 31 de marzo, la especialista contable y CEO de Dhasa Business Solutions, Ellen Díaz, advirtió a las empresas y contribuyentes peruanos lo importante que es priorizar la prevención y el orden financiero.
En ese sentido, Ellen Díaz enfatizó que la estructura de la declaración se mantiene, pero las leyes actuales son mucho más rigurosas con los errores y la información falsa. “La idea es hacer una campaña de prevención. Hay que dejar claro que, ante la SUNAT, por omisión nadie te perdona. No sirve decir ‘yo no sabía’ o aducir desconocimiento”, mencionó la especialista.
Cabe señalar que el tope de ingresos que obliga a los contribuyentes (personas naturales) a realizar la declaración anual es de S/. 37,500. Quienes superen este monto, ya sea por rentas de trabajo u otras fuentes, deben cumplir con este resumen de ingresos y gastos del año.
Ellen Díaz especificó que la declaración no siempre implica un pago adicional, sino que es una herramienta de transparencia. «La declaración jurada es un medio para informar a SUNAT. No todo el dinero que se recibe va a pagar impuestos, pero sí es necesario informar ingresos como donaciones o retiros de AFP», precisó.
Beneficios y deducciones
La especialista enfatizó que existen beneficios tributarios que se pueden aprovechar mediante la deducción de gastos. Estos incluyen consumos en restaurantes, hoteles y pagos de alquileres, siempre que estén debidamente sustentados con boletas (con DNI) o facturas (con RUC).
«Si alquilo una habitación donde vivo, debo pedir el ticket de arrendamiento. Todo ese beneficio de gasto sirve y se puede deducir de los impuestos anuales», recomendó Ellen Díaz.
¿Qué hacer si cometo un error al registrar?
“Lo más recomendable es corregir antes que la SUNAT detecte. Ante equivocaciones en las planillas o declaraciones previas, la SUNAT primero suele avisar, pero si no hay respuesta, la sanción es inevitable. Si te das cuenta del error antes que la SUNAT, puedes hacer la corrección con una sanción mínima. Es una acción preventiva: adelantarse antes de que llegue el mensaje al buzón electrónico», sugirió Ellen Díaz.
Dhasa Business Solutions cuenta con 12 años en el mercado peruano, Dhasa Business Solutions se especializa en consultoría contable y outsourcing, enfocándose en el acompañamiento preventivo para que las empresas operen bajo el marco legal y optimicen su carga tributaria.
La norma establece reglas para que los trabajadores puedan elegir billeteras digitales como medio de pago de sus haberes, reforzando la inclusión financiera y modernizando las obligaciones laborales.
Recientemente el Gobierno aprobó el Reglamento de la Ley N° 32413, que habilita el uso de billeteras digitales para el pago de haberes y otras obligaciones laborales, mediante el Decreto Supremo N° 011-2026-EF, publicado el 6 de febrero de 2026. La referida Ley había sido publicada el 12 de julio de 2025 y se encontraba pendiente la emisión de su reglamentación.
Como se recuerda, finalidad de la Ley es que se amplíe el alcance del uso de las herramientas financieras inclusivas y que se promueva la inclusión financiera, de forma eficaz y eficiente. En este sentido, el uso de las billeteras digitales reduce el cierre de brechas de acceso financiero, mejora la competitividad, aprovecha el avance tecnológico y la transformación del sistema bancario, refuerza el desarrollo de las fintech e incentiva una economía formal.
Al respecto, Carlos Cadillo Ángeles, socio de Miranda & Amado Abogados, señala que esta medida genera beneficios tanto para empleadores como para trabajadores. “Desde la perspectiva de los empleadores, se aprovechan las nuevas tecnologías para realizar pagos digitales masivos y se reduce la carga operativa asociada a la apertura de cuentas de haberes y a los pagos laborales. En el caso de los trabajadores, se pone a su disposición una herramienta que permite recibir de manera más rápida sus remuneraciones y beneficios, promoviendo además su inclusión financiera y el acceso a productos crediticios acordes con su perfil de riesgo”, explica el abogado laboralista.
¿Qué cambia en las normas sobre el pago de remuneraciones?
El Decreto Supremo N° 011-2026-EF modificó el Decreto Supremo Nº 001-98-TR (Normas reglamentarias relativas a obligación de los empleadores de llevar Planillas de Pago), para actualizar el uso de los medios de pago que pueden ser elegidos en el ámbito laboral.
Así, con la modificación, Carlos Cadillo detalla que se establecen 3 supuestos. Primero, al inicio de la relación laboral, el trabajador tiene 10 días hábiles para comunicar el nombre de la empresa del sistema financiero o Empresa Emisora de Dinero Electrónico (EEDE) elegida y, de ser el caso, el número de la cuenta. Segundo, si el trabajador no realizara dicha comunicación, el empleador podrá efectuar el pago de la remuneración en dinero, en cualquier empresa del sistema financiero donde se ubique el centro laboral en el que preste servicios el trabajador. Y, tercero, durante la vigencia de la relación laboral, el trabajador podrá comunicar al empleador, dentro de los primeros 10 días hábiles del mes correspondiente al pago de la remuneración, el cambio de la empresa del sistema financiero o EEDE y la indicación del número de cuenta.
Como disposición aparte, se señala que dicha libertad del trabajador para elegir se aplica progresivamente a los trabajadores del Sector Público, cualquiera sea su régimen, sin restringir ni condicionar dicho derecho, conforme a lo que disponga el Ministerio de Economía y Finanzas, a través de la Dirección General del Tesoro Público.
Cadillo añade que “La modificación establece que cualquier acto de injerencia del empleador en la libre elección del trabajador sobre el medio de pago será considerado como infracción muy grave sancionable por la inspección del trabajo. Como se trata de una nueva infracción, se deberá realizar un cambio en la tabla de infracciones, mediante la publicación de una norma que modifique el Reglamento de la Ley General de Inspección del Trabajo.”
Asimismo, la modificación precisa que el pago de la remuneración se acredita con la boleta de pago firmada por el trabajador o con la constancia respectiva, cuando aquél se haga a través de terceros, sin perjuicio de la entrega de la boleta correspondiente o mediante el empleo de tecnologías de la información y comunicación. En los casos en que el pago de la remuneración se realice a través de las empresas del sistema financiero o EEDE, el pago se acreditará con la constancia de abono en la cuenta a nombre del trabajador.
¿Cómo funcionarán las billeteras digitales para el pago de haberes?
Por otro lado, el Decreto Supremo N° 011-2026-EF aprobó el Reglamento de la Ley que habilita la billetera digital para percibir el pago de haberes y otras obligaciones laborales.
Como parte de sus disposiciones, se crean principios específicos. El socio de Miranda & Amado Abogados destaca 2 de ellos: El principio de “Libre e informada elección del trabajador”, por el cual este tiene derecho a decidir, de manera libre e informada, la cuenta en la que desea recibir sus haberes y otras obligaciones laborales, pudiendo optar por una cuenta en una empresa del sistema financiero o en una EEDE. Y, el principio de “Oportunidad e integridad”, según el cual el pago de haberes y otras obligaciones laborales deben ser abonados en los plazos establecidos por la normativa aplicable y acreditarse en su totalidad.
Adicionalmente, el Reglamento también establece que reglas para la operatividad, seguridad y adecuada supervisión de las billeteras digitales. Como aspectos pendientes de regulación adicional, se señala que la Superintendencia de Banca, Seguros y Administradoras Privadas de Fondos de Pensiones establece los límites operativos, a fin de garantizar el pago íntegro y oportuno de los haberes y otras obligaciones laborales, la seguridad de las operaciones, la prevención de riesgos de lavado de activos y financiamiento del terrorismo, así como la promoción de la inclusión financiera. Además, el Ministerio de Trabajo y Promoción del Empleo implementará las adecuaciones necesarias en la Planilla Electrónica.
¿Las billeteras digitales pueden ser embargadas?
Cabe recordar que la Ley precisó que la billetera digital está sujeta a las mismas reglas sobre límite de embargabilidad de la remuneración y su garantía como obligación alimentaria. En este sentido, de acuerdo con el artículo 648, numeral 6 del del Texto Único Ordenado del Código Procesal Civil, las remuneraciones son inembargables cuando no excedan de 5 Unidades de Referencia Procesal (S/ 2,750.00 para el 2026); pero, el exceso es embargable hasta una tercera parte. No obstante, cuando se trata de garantizar obligaciones alimentarias, el embargado procederá hasta el 60% del total de los ingresos, con la sola deducción de los descuentos establecidos por ley.
Mediante la Resolución de Superintendencia N.º 000022-2026/SUNAT (publ.08.02.26; vig.09.02.26) se aprueba la versión 5.8 del PDT ISC – Formulario Virtual N.º 615, con la finalidad de adecuar dicho formulario al nuevo valor de la Unidad Impositiva Tributaria (UIT) vigente para el año 2026, fijado en S/ 5 500, conforme al Decreto Supremo N.º 301-2025-EF. Esta actualización resulta necesaria para la correcta determinación del Impuesto Selectivo al Consumo, en particular del monto fijo aplicable a las cervezas comprendidas en la partida arancelaria 2203.00.00.00.
La norma se sustenta en que, desde el 1 de julio de 2024, el ISC aplicable a las cervezas se determina sobre la base de un monto equivalente al 0,047 % de la UIT por litro, de acuerdo con lo dispuesto por el Decreto Supremo N.º 115-2024-EF. En ese contexto, el cambio anual del valor de la UIT obliga a la SUNAT a actualizar el PDT ISC para reflejar correctamente dicho parámetro en la declaración del impuesto.
Se dispone que la versión 5.8 del PDT ISC – Formulario Virtual N.º 615 esté disponible en el portal de la SUNAT a partir del 9 de febrero de 2026, siendo su uso obligatorio desde esa fecha, con independencia del período tributario declarado, incluso para declaraciones sustitutorias o rectificatorias.