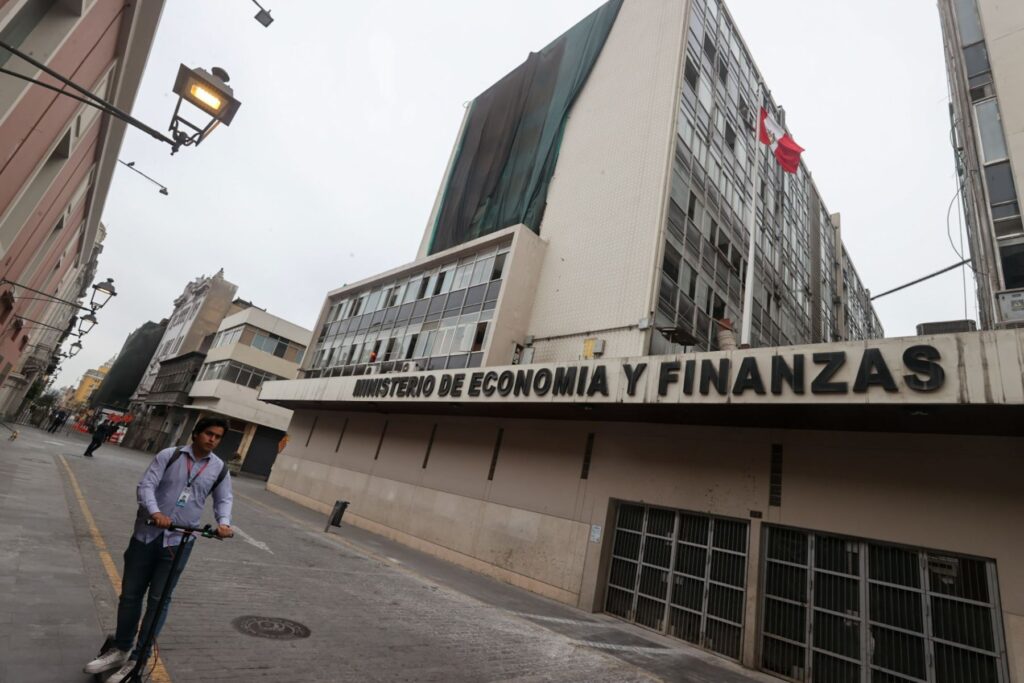
4 claves para aumentar ingresos. Empresas le deben al Estado alrededor de S/ 16,000 millones, advierte el MEF
Más ingresos. El Ministerio de Economía y Finanzas (MEF) tiene previsto aumentar la presión tributaria en el 2025, que está en poco más de 15% del PBI, a fin de contar con mayores ingresos y avanzar en el cierre de las brechas sociales y de infraestructura.
”Tenemos una presión tributaria de 15.3% a 15.4% del PBI, pero en algún momento teníamos 19% y hemos retrocedido. Algunas exoneraciones y otras reducciones de tasas nos han hecho una mala pasada”, manifestó el titular del sector, José Arista.
Al respecto, dijo que una de las medidas que emprenderá el MEF será fortalecer el diálogo con los miembros del Congreso de la República a fin de evitar la aprobación de leyes que pudieran reducir los ingresos tributarios.
“Trabajaremos más con los legisladores. De repente, de manera generosa, piensan en ayudar a la reactivación de la economía, pero terminamos con algunas deficiencias en la recaudación o algunas evasiones que [luego] es complicado fiscalizar”, acotó.
Sunat
Mencionó que se intensificará el trabajo de la Sunat mediante el cobro de impuestos a empresas que no se encuentren domiciliadas en el Perú. “Son operaciones o transacciones que ya estaban grabadas en otros países, pero aquí no. Son estos negocios que se generan en las plataformas digitales (streaming como Netflix, Spotify, entre otros), incluyendo juegos y apuestas deportivas”.
En tercer lugar, se seguirá tratando de gravar con impuestos a las actividades informales, aunque precisó que ello será “total y absoluta responsabilidad de la Sunat”.
“La minería informal mueve alrededor de 9,000 millones de dólares, pero cuando yo miro la recaudación apenas llega a 500 millones de soles”, dijo.
Afirmó que también se priorizará el cobro de deudas a las empresas del sector privado, las cuales han visto al Tribunal Fiscal, a criterio del ministro, como “un lugar donde ellos podían acampar una deuda”, ya que los procesos podían tardarse hasta seis años en resolverse.
“Lo que se ha hecho es tratar de resolver los recursos presentados y las apelaciones. Cuando llegamos en febrero [al MEF], hemos encontrado 26,000 millones de soles ‘parqueados’ ahí en el Tribunal Fiscal. A la fecha lo hemos reducido a 16,000 millones”, reveló.
Bonos
El MEF emitirá internamente bonos soberanos hasta por 2,969 millones 224,000 soles con vencimiento en el 2033. Según la Resolución Ministerial N° 399-2024-EF/52, la emisión interna de bonos del Gobierno nacional se realizará en el marco de una operación de administración de deuda, bajo la modalidad de refinanciación. El valor nominal del bono soberano será de 1,000 soles, con vencimiento el 12 de agosto del 2033 y con una tasa cupón de 7.30% nominal anual fija.
Mediante la Resolución de Superintendencia N° 000294-2024/SUNAT (publ. 26.12.24; vig. 01.01.25), se aprueba el Formulario Virtual N° 0623-IGV-Economía Digital. Por medio de este formulario se declara el IGV retenido y/o percibido que grava la utilización en el país de servicios digitales y la importación de bienes intangibles a través de Internet, el cual deben presentar los sujetos no domiciliados que tengan la calidad de agentes de retención y/o percepción de dicho impuesto.
Asimismo, se regula la compensación de las percepciones y retenciones realizadas en forma indebida o en exceso a personas naturales que no ejercen actividad empresarial declaradas y pagadas por el agente de retención o percepción del IGV. También se establecen disposiciones acerca del tipo de cambio que se aplica.
Un aspecto importante a destacar son las causales de rechazo del formulario virtual en la plataforma. Si la declaración se realiza en moneda nacional, con o sin pago, las causales de rechazo serán:
En el caso de pago con débito en cuenta, que los sujetos no domiciliados no posea cuenta afiliada, que no existan fondos suficientes en la cuenta, o que no haya comunicación con el servicio de pago del banco.
En caso del pago mediante tarjeta de crédito o débito, que no se utilice tarjeta de crédito o débito afiliada a servicios de pago por Internet, que la operación por esta tarjeta no sea aprobada por el operador, o que no haya comunicación con el servicio de pago del operador.
Se rechaza la operación si ninguna de las modalidades anteriores se realiza debido a un corte en el sistema.
Al intentar cancelar, no se hubiera generado el reporte por un corte en el sistema.
Es importante destacar que la constancia de presentación es el único comprobante de la operación efectuada por el sujeto no domiciliado que se genera como confirmación de haber presentado la declaración determinativa respectiva.
Respecto a la presentación de la declaración determinativa y/o pago de las retenciones y percepciones del IGV mediante el Formulario Virtual N° 0623 – IGV – Economía Digital, es fundamental considerar que, dentro de los primeros 10 días hábiles del mes siguiente a aquel en que nace la obligación tributaria, el agente de retención o de percepción del IGV debe tener en cuenta:
Declara el monto total de las retenciones y/o percepciones del IGV realizadas en el periodo usando el formulario respectivo. No existe obligación de declarar cuando no tenga alguna retención o percepción.
La determinación de cada uno de los conceptos contenidos en la declaración es independiente.
Asimismo, se debe tener en cuenta que el tipo de moneda se escoge en el periodo diciembre de 2024.
Mediante Resolución de Superintendencia Nº 000293-2024/SUNAT (publ. 26.12.24; vig. 27.12.24), se posterga, del período enero de 2025 al período julio de 2025, la oportunidad a partir de la cual deben llevar el Registro de Ventas e Ingresos y el Registro de Compras a través del SIRE, determinados sujetos que se encuentran obligados a llevar los mencionados registros. Para ello, se modifican las Resolución de Superintendencia Nº 000112-2021/SUNAT y Resolución de Superintendencia Nº 000040-2022/SUNAT.
La Resolución modificada por la Resolución de Superintendencia Nº 000040-2022/SUNAT (Resolución modificatoria), aprueba el Sistema Integrado de Registros Electrónicos (SIRE), conformado por el Módulo para el llevado del Registro de Ventas e Ingresos de manera electrónica (RVIE) y el Módulo para el llevado del Registro de Compras de manera electrónica (RCE), a fin de que todo aquel sujeto obligado a llevar el Registro de Ventas e Ingresos y el Registro de Compras (registros), de acuerdo con la Ley del Impuesto General a las Ventas (IGV) e Impuesto Selectivo al Consumo (ISC), lo haga de manera conjunta a través de dicho sistema.
Que, a la fecha, están obligados a usar el SIRE los sujetos comprendidos en el anexo Nº 7 de la Resolución; aquellos que, entre los períodos julio de 2023 a diciembre de 2024, hubieran adquirido la obligación de llevar los registros en el SLE – PLE o SLE – Portal; quienes estando obligados a llevar sus registros en esos sistemas pertenezcan al Régimen Especial del Impuesto a la Renta o al Régimen MYPE Tributario creado por el Decreto Legislativo Nº 1269 y no estén comprendidos en los supuestos antes mencionados; así como aquellos que hubieran optado por afiliarse al uso del SIRE; siendo que, conforme al artículo 3 de la Resolución, los demás sujetos obligados a llevar los registros deben llevarlos a través del SIRE a partir del período enero de 2025.
Que, a partir del período enero de 2025, ingresarían al SIRE, entre otros, los sujetos designados como principales contribuyentes, quienes por el volumen considerable de comprobantes de pago que, en promedio, emiten, lo más probable es que usen el aplicativo cliente SIRE o el servicio web API SUNAT, cuya implementación, de acuerdo con la información relevada, aún requiere para dichos sujetos un tiempo adicional al estimado.
Que, en vista de lo antes señalado, esta Superintendencia Nacional estima conveniente postergar la oportunidad desde la cual deben llevar sus registros en el SIRE, los sujetos obligados cuya probabilidad de usar dicho aplicativo y servicio es más alta; por lo que, para tal fin, resulta necesario modificar la Resolución y la Resolución modificatoria.
Que mediante la presente resolución de superintendencia solo se posterga, del período enero de 2025 al período julio de 2025, la oportunidad a partir de la cual deben llevar el Registro de Ventas e Ingresos y el Registro de Compras a través del SIRE, determinados sujetos que se encuentran obligados a llevar los mencionados registros, por lo que no está contenida en lo previsto en el numeral 4.10 del artículo 4 del Reglamento que establece disposiciones sobre publicación y difusión de normas jurídicas de carácter general, resoluciones y proyectos normativos, aprobado por el Decreto Supremo N.º 009-2024-JUS, al tratarse de una norma de carácter general que no afecta los derechos, obligaciones e intereses de los contribuyentes; en consecuencia, no resulta comprendida en la obligación establecida para las entidades de la Administración Pública de publicar sus proyectos normativos, según lo dispuesto en el numeral 19.1 del artículo 19 del citado Reglamento.
En uso de las atribuciones conferidas por el numeral 16 del artículo 62 y los numerales 4 y 7 del artículo 87 del Código Tributario, aprobado por el Decreto Legislativo Nº 816 cuyo último Texto Único Ordenado (TUO) fue aprobado mediante el Decreto Supremo Nº 133-2013-EF; el inciso c) del tercer párrafo del artículo 65 de la Ley del Impuesto a la Renta, aprobada por el Decreto Legislativo Nº 774 cuyo TUO fue aprobado por el Decreto Supremo Nº 179-2004-EF; el numeral 1 del artículo 10 del Reglamento de la Ley del Impuesto General a las Ventas e Impuesto Selectivo al Consumo, aprobado por el Decreto Supremo Nº 029-94-EF; el artículo 11 del Decreto Legislativo Nº 501, Ley General de la SUNAT; el artículo 5 de la Ley Nº 29816, Ley de Fortalecimiento de la SUNAT, y el inciso k) del artículo 10 de la Sección Primera del Reglamento de Organización y Funciones de la Superintendencia Nacional de Aduanas y de Administración Tributaria – SUNAT aprobado por el Decreto Supremo Nº 040-2023-EF.
SE RESUELVE:
Artículo 1.- Objeto
1.1. La presente resolución tiene por objeto postergar, del período enero de 2025 al período julio de 2025, la oportunidad a partir de la cual deben llevar el Registro de Ventas e Ingresos y el Registro de Compras a través del Sistema Integrado de Registros Electrónicos (SIRE), determinados sujetos que se encuentran obligados a llevar los mencionados registros.
a) La Resolución de Superintendencia Nº 000112-2021/SUNAT, que dicta nuevas disposiciones para el llevado del Registro de Ventas e Ingresos en forma electrónica y modifica resoluciones de superintendencia relacionadas con dicho tema, a la cual se hará referencia en el presente dispositivo como Resolución.
b) La Resolución de Superintendencia Nº 000040-2022/SUNAT, que aprueba el SIRE y el Módulo para el llevado del Registro de Compras que se incorpora en dicho sistema.
Artículo 2.- Finalidad
La presente resolución tiene por finalidad facilitar la implementación del SIRE a los sujetos comprendidos en la postergación a que se alude en el artículo 1.
Artículo 3.- Modificaciones a la Resolución.
Modificar el inciso e) del párrafo 3.1. y el párrafo 3.5. del artículo 3, así como el inciso a) del primer párrafo del artículo 4 de la Resolución, en los términos siguientes:
“Artículo 3.- Sujetos obligados a llevar el RVIE y el RCE a través del SIRE
e) Desde el período enero de 2025, aquellos sujetos que, al 31 de diciembre de 2024, se encuentren obligados a llevar el Registro de Ventas e Ingresos y el Registro de Compras, no se encuentren designados como principales contribuyentes, y no estén comprendidos en los incisos a), b), c) y d)
3.5. Lo señalado en los párrafos 3.3. y 3.4. no implica en ningún caso la obligación de llevar el RVIE y el RCE con anterioridad al período julio, agosto, setiembre, octubre, noviembre o diciembre de 2023, o enero, febrero, marzo, abril, mayo, junio, julio, agosto, setiembre, octubre, noviembre o diciembre de 2024, o enero, febrero, marzo, abril, mayo, junio o julio de 2025, según corresponda.”
“Artículo 4. De la afiliación para el llevado del RVIE y del RCE a través del SIRE
a) Desde el período julio de 2023 hasta el período junio de 2025, los sujetos obligados a llevar dichos registros en forma electrónica, por los referidos períodos en los que no se encuentren obligados a llevar el RVIE y el RCE.
Artículo 4.- Incorporaciones en la Resolución
Incorporar el inciso g) en el párrafo 3.1. del artículo 3 de la Resolución, en los términos siguientes:
“Artículo 3. Sujetos obligados a llevar el RVIE y el RCE a través del SIRE
g) Desde el período julio de 2025, aquellos sujetos que, al 31 de diciembre de 2024, se encuentren obligados a llevar el Registro de Ventas e Ingresos y el Registro de Compras, sean principales contribuyentes y no estén comprendidos en los incisos a), b), c) y d).”
Artículo 5.- Modificaciones a la Resolución de Superintendencia Nº 000040-2022/SUNAT
Modificar el epígrafe, el encabezado y el inciso b) del primer párrafo de la cuarta disposición complementaria final de la Resolución de Superintendencia Nº 000040-2022/SUNAT, en los términos siguientes:
“Cuarta.- De la obligación de llevar el Registro de Ventas e Ingresos y el Registro de Compras en el SLE – PLE o SLE – Portal desde el período abril de 2022 hasta el período junio 2025 y de la afiliación
Los deudores tributarios que no se encuentran comprendidos en el anexo Nº 7 de la resolución continuarán sujetos a la normativa que regula la obligación de llevar el Registro de Ventas e Ingresos y el Registro de Compras en forma electrónica a través del SLE – PLE o el SLE – Portal hasta el período junio de 2025, según sea el caso, salvo que:
b) Adquieran la obligación de llevar el RVIE y el RCE, según el inciso b), c), d), e) o f) del párrafo 3.1. del artículo 3 de la Resolución.
DISPOSICIÓN COMPLEMENTARIA
FINAL
Única.- Vigencia
La presente resolución entra en vigor al día siguiente de su publicación.
Destaca la dinámica observada en el sector minero y en la agroindustria, destaca Adex.
Impulso al mercado laboral formal. Los empleos asociados a las exportaciones, entre directos, indirectos e inducidos, reportados entre enero y octubre de este año, sumaron tres millones 478,000, lo cual implicó un aumento de 15.5% en comparación con lo registrado en igual periodo del 2023 (tres millones 10,000), informó la Asociación de Exportadores (Adex).
En el informe Impacto de las Exportaciones: Empleo y PBI-Octubre 2024, elaborado por su Centro de Investigación de Economía y Negocios Globales (CIEN-Adex), reveló que los puestos de trabajo del sector tradicional (un millón 421,000) se incrementaron 24.4% y los no tradicionales (dos millones 56,000) 10.1%.
Destacó que de los 14 sectores que conforman el sector, nueve tuvieron resultados positivos: pesca primaria (100.6%); agrotradicional (47.7%); agroindustria (18.6%); varios (17.3%); siderometalurgia (15.5%); minería (13.1%); químico (8.8%); metalmecánico (2.8%) y prendas de vestir (0.3%).
En tanto, otras cinco actividades cerraron en rojo: pesca y acuicultura (-25.5%); maderas (-15.5%); minería no metálica (-14.2%); hidrocarburos (-5.1%) y textil (-2.9%).
Relevantes
Según Adex, las dos actividades más relevantes por stock, la agroindustria y la minería, alcanzaron un nuevo récord en este lapso con 1 millón 449,000 y 919,856 empleos.
La primera concentró el 41.7% del total por la mayor demanda de mano de obra para el procesamiento y despachos de superfoods.
En tanto, la minería representó el 26.5% debido al buen comportamiento de los precios de minerales como cobre, oro y cinc. Otros rubros como maderas, confecciones, varios y textiles aún no logran sus récords históricos del 2006, 2008, 2012 y 2014, correspondientemente.
Cifra
473 MIL EMPLEOS se GENERARON en el sector EXPORTADOR solo en octubre de este año (Aumento de 19.8%).
Mediante Decreto Supremo Nº 005-2024-TR (publ. 22.12.24; vig. 23.12.24), se procedió a aprobar el Reglamento de la Ley N° 31979, estableciendo las reglas generales para la reserva de vacantes ofertadas por los programas de empleo temporal promovidos por el Estado, así como reglas específicas para la situaciones de no exigibilidad en el cumplimiento del porcentaje total para la reserva de las vacantes.
Mediante Decreto Supremo Nº 276-2024-EF (publ. 21.12.24; vig. 22.12.24), se modifica el Decreto Supremo Nº 253-2015-EF, “Dictan las normas para la presentación de la consulta particular y regulan los criterios para su implementación progresiva por la SUNAT”. Las modificaciones están relacionadas con las condiciones para la presentación de la consulta particular, los supuestos de exclusión que ameritan la devolución de aquella, las causas por las que su tramitación puede suspenderse y su implementación gradual.
Las modificaciones más resaltantes acerca de los criterios para la implementación progresiva por la Sunat:
Se incluyen a los sujetos que están en el Régimen Especial de Recuperación Anticipada del Impuesto General a las Ventas y del Reintegro Tributario.
A partir del 1 de enero de 2026, la Sunat comenzará a resolver consultas sobre el impuesto a la renta por rentas de tercera categoría, impuesto general a las ventas, impuesto selectivo al consumo, impuesto temporal a los activos netos e impuesto especial a la minería.
A partir del 1 de enero de 2027, la Sunat comenzará a resolver consultas sobre el impuesto a la renta por rentas de tercera categoría, impuesto general a las ventas, impuesto selectivo al consumo, impuesto temporal a los activos netos e impuesto especial a la minería.
Asimismo, se incorporan supuestos que ocasionan la devolución de la consulta.
El Poder Ejecutivo reglamentó en días recientes la aplicación del Impuesto Selectivo al Consumo (ISC) a los juegos a distancia y a las apuestas deportivas a distancia, y las condiciones para su cumplimiento. También se publicó el reglamento del impuesto que grava las ganancias de las empresas dedicadas a estas actividades.
De esta manera, se posibilita que las empresas que ofrecen estos servicios mediante plataformas tecnológicas tengan un tratamiento tributario similar al que tienen los juegos de casino y tragamonedas presenciales, el cual, entrará en vigencia a partir del 01 de enero de 2025.
Así, con el Decreto Supremo N° 254-2024-MEF se reglamentó las disposiciones necesarias para la aplicación del ISC a los juegos a distancia y apuestas deportivas a distancia que se realizan o consumen en el país, a través de plataformas tecnológicas explotadas por empresas peruanas o empresas extranjeras, titulares de una autorización concedida por la autoridad competente.
Entre otros aspectos, se determina que la obligación del pago del ISC se origina cuando se debitan fondos o bonificaciones valorizadas en dinero de las cuentas generadas por los usuarios para la realización de apuestas. Asimismo, se establecen las reglas para la declaración ante la Superintendencia Nacional de Aduanas y de Administración Tributaria (SUNAT), lo que comprende el tipo de cambio a utilizar para las operaciones realizadas en moneda extranjera.
De otra parte, mediante Decreto Supremo N° 253-2024-MEF se reglamentó el impuesto a los juegos a distancia y a las apuestas deportivas a distancia, el cual se aplica sobre las ganancias obtenidas por las empresas dedicadas a estos rubros. Este equivale al 12% de la base imponible de las operaciones de estas empresas, y su determinación es mensual.
Así, se regulan, entre otros, definiciones y los tipos de cambio para propósitos de la determinación de la base imponible del impuesto, la oportunidad, forma y condiciones para que las personas jurídicas constituidas en el exterior puedan solicitar la compensación o devolución de los pagos indebidos o en exceso del impuesto realizados.
Cabe recordar que el impuesto a los juegos a distancia y apuestas deportivas a distancia se creó mediante la Ley N° 31557 en el 2022, la cual también reguló algunos aspectos del ISC aplicable a los juegos a distancia y a las apuestas deportivas a distancia. En setiembre de 2024 se aprobó el Decreto Legislativo N° 1644, que complementó la regulación de ambos impuestos para permitir su aplicación.
El reglamento del impuesto a los juegos a distancia y apuestas deportivas a distancia también regula el abono que debe efectuar la SUNAT a favor de las entidades que recibirán los recursos recaudados: Ministerio de Economía y Finanzas (MEF), Ministerio de Salud (MINSA), Ministerio de Comercio Exterior y Turismo (MINCETUR) e Instituto Peruano del Deporte (IPD).
La indemnización precisa de este daño ocasionado por un despido incausado se debe determinar aplicando el artículo 1332° del Código Civil y no las remuneraciones devengadas.
El monto preciso del resarcimiento del lucro cesante como daño patrimonial ocasionado a consecuencia de un despido incausado no se puede calcular tomando como referencia la remuneración mensual básica del trabajador despedido.
Calcularlo así implicaría tomar como referencia remuneraciones devengadas constituyendo un enriquecimiento indebido y el pago por labor no efectuada, toda vez que el lucro cesante y las remuneraciones dejadas de percibir tienen naturaleza jurídica distinta.
Mientras el lucro cesante es una forma de daño patrimonial consistente en la pérdida de una ganancia legítima y tiene naturaleza indemnizatoria; las remuneraciones devengadas son las que el trabajador no pudo cobrar por falta de contraprestación efectiva de trabajo y tienen naturaleza retributiva.
Estos son los principales criterios jurisprudenciales que se desprenden de la sentencia recaída en la Casación Laboral Nº 24877-2022 Tacna emitida por la Cuarta Sala de Derecho Constitucional y Social Transitoria de la Corte Suprema de Justicia, con la cual declara fundado en parte aquel recurso interpuesto dentro de un proceso ordinario de indemnización por daños y perjuicios.
Con ello, la sala suprema establece una pauta sobre la determinación precisa de la indemnización del lucro cesante como daño patrimonial ocasionado por un despido incausado.
Antecedentes
En el caso de la casación laboral un trabajador demanda de indemnización por daños y perjuicios (daño moral, lucro cesante y daño punitivo) tras haber sido desvinculado de su empleador mediante un despido incausado y lograr luego su reincorporación mediante una decisión judicial.
El juzgado competente declaró fundada en parte la demanda, ordenando a la parte empleadora pagar 43,152.12 soles por lucro cesante, argumentando el lucro cesante en que el demandante fue víctima de un despido irregular por 36 meses en que estuvo sin laborar.
En apelación la sala laboral superior competente confirmó esa sentencia, modificando el pago por lucro cesante a 46,785.51 soles, y señalando que para efecto del lucro cesante se considera una remuneración de 1,014.87 soles.
Ante ello, la parte empleadora demandada interpone recurso de casación laboral alegando que la sala superior al emitir su fallo incurrió en infracción normativa del artículo 1332° del Código Civil.
De acuerdo con este artículo relativo a la valoración del resarcimiento, si el resarcimiento del daño no pudiera ser probado en su monto preciso, deberá fijarlo el juez con valoración equitativa.
Análisis
Al conocer el caso en casación laboral, la sala suprema señala que por concepto de lucro cesante se indemniza todo aquello que se ha dejado de ganar o percibir a causa del daño, correspondiendo a quien invoca demostrar qué es aquello que ha dejado de percibir y acreditarlo fehacientemente.
En presente caso, según lo expuesto por el trabajador demandante estaría conformado por las remuneraciones dejadas de percibir como consecuencia del cese arbitrario, advierte el supremo tribunal.
A su vez, verifica sobre la forma de determinar el monto de la indemnización por daños y perjuicios, que en el I Pleno Jurisdiccional Supremo en Materia Laboral, publicado el 17 de julio del 2012 se acordó por mayoría en el literal d) del Tema número 02, lo siguiente: “Probada la existencia del daño, pero no el monto preciso del resarcimiento, para efectos de determinar el quantum indemnizatorio es de aplicación lo establecido en el artículo 1332° del Código Civil, salvo que las partes hubieran aportado pruebas suficientes sobre el valor del mismo”.
Además, el colegiado supremo recuerda que con relación al cálculo de la indemnización por daños y perjuicios ha establecido en reiterada jurisprudencia, tal como la recaída en las ejecutorias supremas: Casación Laboral N° 4977-2015 Callao, Casación Laboral N° 12592-2015, Casación Laboral N° 7625-2016, Casación Laboral N° 3029-2018 y Casación Laboral N° 32568-2019, que el pago del lucro cesante no puede asimilarse a las remuneraciones devengadas, pues, constituiría un enriquecimiento indebido y el pago por labor no efectuada.
En ese contexto, la sala suprema advierte en el presente caso que las dos instancias judiciales previas han calculado el concepto indemnizatorio de lucro cesante tomando como referencia la remuneración mensual básica por el periodo que estuvo despedido el trabajador demandante y teniendo en cuenta parcialmente el contenido del artículo 1332° del Código Civil que habilita al juez a fijar con “valoración equitativa” el monto otorgado como referencia mensual para el cálculo de dicho resarcimiento. Sin embargo, el colegiado supremo precisa que esta valoración equitativa no constituye una decisión arbitraria e inmotivada sino que debe utilizarse parámetros que permitan arribar a una decisión orientada a restablecer en lo posible la situación a los limites anteriores al daño producido.
Por esta razón, el colegiado supremo no comparte el monto indemnizatorio liquidado y considera que erróneamente se ha determinado como cálculo de remuneraciones devengadas, a pesar de que en dicho periodo no ha existido contraprestación de servicios efectiva.
Decisión
Nuestro ordenamiento jurídico, excepcionalmente, solo establece el pago de remuneraciones dejadas de percibir en los supuestos de despido nulo establecidas por ley, indica el supremo tribunal. No obstante, advierte, en el presente caso el juzgador erróneamente ha aplicado la consecuencia jurídica del artículo 40° del Texto Único Ordenado (TUO) del Decreto Legislativo N° 728, Ley de Productividad y Competitividad Laboral, aprobado por Decreto Supremo N° 003-97-TR, en el cálculo de la indemnización por lucro cesante, transgrediendo la naturaleza jurídica de esta figura. Conforme a este artículo al declarar fundada la demanda de nulidad de despido, el juez ordenará el pago de las remuneraciones dejadas de percibir desde la fecha en que se produjo, con deducción de los períodos de inactividad procesal no imputables a las partes. Asimismo, ordenará los depósitos correspondientes a la compensación por tiempo de servicios y, de ser el caso, con sus intereses, añade el artículo. Por todo lo expuesto la sala suprema declara fundada en parte la citada casación laboral.
Mecanismo de inversión ya se aplica en 23 regiones y busca cerrar brechas.
El mecanismo de Obras por Impuestos (OxI) generó inversiones por 4,004 millones de soles mediante 124 adjudicaciones al 20 de diciembre último, lo que permitió reducir la brecha en educación, salud, transportes, saneamiento y seguridad ciudadana, informó el director ejecutivo de la Agencia de Promoción de la Inversión Privada (ProInversión), José Salardi.
Afirmó que el resultado de este año es importante porque equivale a lo que se acumuló en los últimos siete años a través de OxI, lo que demuestra el impulso que viene tomando este mecanismo, el cual ya se utiliza en 23 regiones del país.
“Es un resultado sin precedentes en la historia de OxI. La tarea en adelante será mantener este nivel a través del trabajo intenso con autoridades y el sector público para aterrizar proyectos de gran impacto social”, comentó Salardi.
Adjudicaciones
Recientemente, ProInversión adjudicó seis proyectos OxI en Arequipa, Ica, La Libertad, Loreto y Ucayali, cuya inversión conjunta asciende a 343 millones de soles.
La directora de Inversiones Descentralizadas, Denisse Miralles, explicó que en este paquete se encuentra el primer proyecto de conservación de especies que impulsa el Gobierno Regional de Loreto.
“Se trata de la creación del servicio de apoyo al uso sostenible de la biodiversidad en cuatro unidades productoras de Maynas y Mariscal Ramón Castilla”, refirió.
La empresa Escorpión Contratistas Generales invertirá 40.4 millones de soles para incrementar la población de la taricaya (tortuga) en cuatro Áreas de Conservación Regional (ACR), con lo que se beneficiará a 5,200 habitantes de los distritos de Alto Nanay, Ramón Castilla, Pebas, Tigre, Napo, Mazan, Las Amazonas y Fernando Lores.
Gasto por personas se estima entre S/ 250 y S/ 300.
sumarán S/ 14,000 millones en navidad
La industria del retail en el Perú moverá 14,000 millones de soles en esta campaña navideña, lo que significará un incremento de 5% con relación a la temporada del año pasado, en la que se espera una alta demanda de regalos tecnológicos, informó la presidente del Gremio Retail y Distribución de la Cámara de Comercio de Lima (CCL), Leslie Passalacqua.
Precisó que el resultado de esta campaña da equilibrio a este segundo semestre, el cual ha sido un tanto oscilante en las ventas.
“Por ello, este 2024 representa, para nuestro sector, un panorama un poco más estable en comparación con años anteriores”, comentó la representante gremial.
Categorías
Passalacqua aseveró que la tecnología será la categoría de mayor preferencia en esta nueva campaña, pues los consumidores optarán por comprar smartphones, tabletas, computadoras portátiles y videojuegos, siendo estos productos “los reyes en ventas”.
“Seguidamente se ubican las prendas de vestir, calzado y accesorios, especialmente debido al cambio de temporada, pues se espera un verano 2025 más caluroso. Los juguetes son también productos con mucha demanda y las marcas guardan sus principales novedades para esta época”, comentó.
Al referirse a los electrodomésticos, la representante del gremio retail sostuvo que las marcas estarán enfocadas en el tema de hogar con aparatos funcionales y decorativos.
“En lo que se refiere al deporte, belleza y cuidado personal, estos rubros han venido ganando un mayor espacio en las ventas, pues los consumidores, de todas las edades, buscan cuidar su imagen con bienestar y la salud”, precisó.
Ticket
Respecto al gasto por persona, la presidente del Gremio Retail y Distribución de la CCL expresó su confianza en que los montos no se reduzcan en esta campaña como se dio en el 2023. “Esperamos superar el ticket promedio registrado en el 2022, que osciló entre los 250 y 300 soles”, manifestó la ejecutiva.
No obstante, dijo, los consumidores peruanos siguen siendo cautelosos y buscarán optimizar sus gastos.
“La tendencia hacia la búsqueda de mejores ofertas y descuentos más atractivos se mantendrá y muchos consumidores priorizarán experiencias y regalos más personalizados”, afirmó Passalacqua.
Factores
La presidente del gremio retail de la CCL explicó que el buen dinamismo de las ventas de este sector para esta Navidad se debe a diversos factores. Uno de ellos, y el principal, es el “efecto arrastre” de campañas previas como el Black Friday y los Cyber Days, lo que generó expectativas positivas motivando la compra.
Passalacqua comentó que también influyó la apertura y expansión de tres centros comerciales, lo que ha garantizado la afluencia de visitas, así como una mayor variedad de productos y servicios. Este es el caso de Power Center Km 40 y Boulevard Punta Mar, inaugurados este mes en el sur chico. También se espera la apertura del Parque La Molina, un mall que llega con conceptos retails, restaurantes y entretenimiento.
Además, el pago de las gratificaciones también contribuyó a este dinamismo.